 #phatshare Nơi ghi nhận và chia sẻ lại những bài học trong hành trình trải nghiệm cuộc sống của Phát Chương
Hôm nay mình đã hoàn tất một việc mà mình đã treo từ rất rất rất là lâu, đó là đi hủy các thẻ ghi nợ debit và thẻ tín dụng credit không sử dụng nữa.
Tại sao mình lại có quá nhiều thẻ ghi nợ debit và thẻ tín dụng credit?
Lần đầu tiên mình làm thẻ ngân hàng là hồi vừa tốt nghiệp 12, học viên AutoCAD bên nhà a Trúc (Du Khảo Trẻ Q11).
Lúc đó cũng được sếp mở cho cái tài khoản thẻ ngân hàng ACB xịn sò, nhưng lương lậu lẻ tẻ nên sếp cũng bỏ phong bì đưa cho không, có nhận tiền gởi vô thẻ đâu.
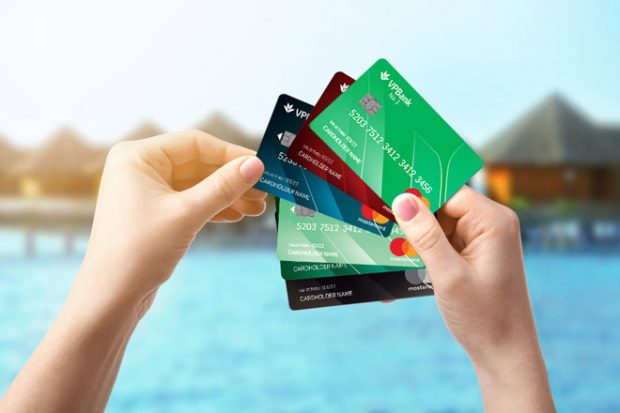
Sau này đụng chuyện cần tiền, đi tìm hiểu vay tiền ngân hàng là sao, vay của ai. Lúc đó đi bên VPBank thì nhà ấy làm luôn cho cái thẻ Creadit card, từ đó mới biết thẻ với đời.
Rồi năm ngoái lại đi vay tiền, lần này thì chỉ có mỗi SCB chịu cho vay, thì lại làm thêm cho cái thẻ SCB Creadit + Debit. Rồi thế là nhà mình toàn thẻ.
Thẻ ghi nợ debit và thẻ tín dụng credit là gì? Cho bạn nào chưa biết!
Tài khoản ngân hàng
Khi bạn muốn sử dụng dịch vụ tài chính từ một ngân hàng như gởi rút tiền, gởi tiết kiệm… thì bạn cần mở một tài khoản tại ngân hàng đó, gọi là tài khoản ngân hàng.
Sau khi có tài khoản ngân hàng là bạn đã thực hiện được mọi giao dịch tại phòng giao dịch, quầy giao dịch của ngân hàng đó rồi.
Thẻ ATM, thẻ Debit, thẻ ghi nợ
Để tăng thêm tính tiện dụng cho các dịch vụ rút tiền thì ngân hàng phát triển hệ thống máy ATM và thẻ ATM (hay còn gọi là thẻ Debit, thẻ ghi nợ).
Đây là một thẻ vật lý để dùng tại các máy ATM, các máy POS tính tiền và được kết nối tới tài khoản ngân hàng của bạn. Các thẻ này chỉ được phép chi tiêu sử dụng đúng số tiền trong tài khoản của bạn thôi.
Thẻ tín dụng, thẻ creadit, thẻ Master, thẻ Visa
Vậy khi bạn có nhu cầu mượn tiền ngắn hạn, xài trước trả sau? Đây là lúc xuất hiện của thẻ Credit (hay còn gọi là thẻ tín dụng).
Nói nôm na thì ngân hàng sẽ dựa trên uy tín cá nhân của bạn (thu nhập lương hoặc thế chấp tiền ký quỹ) để cấp cho bạn một hạn mức tín dụng để sử dụng trong 1 chu kỳ thanh toán (30-45 ngày).
Nghĩa là bạn vay tiền ngân hàng để chi tiêu mà không tốn lãi. Nhớ là mục đích dịch vụ này để kích thích tiêu dùng, nên bạn chỉ có lợi khi dùng để chi tiêu, qua các máy POS hoặc qua thanh toán online. Chứ nếu mà rút ra tiền mặt thì sẽ lãi cao hơn nhiều so với vay nhé.
Lợi ích của thẻ tín dụng
Các thẻ tín dụng luôn có các chương trình miễn phí mở thẻ, trả góp 0 đồng, tích điểm đổi thưởng, hoàn trả tiền khi chi tiêu… nhưng cốt lõi của nó vẫn là thúc đẩy người sử dụng mua sắm chi tiêu để thúc đẩy phát triển kinh tế thị trường. Đây là đặc điểm cốt lõi.
Vậy vận dụng thế nào cho tốt? Phụ thuộc kế hoạch tài chính của bạn.
Ví dụ một ưu điểm bạn có thể trả góp 0 đồng để mua sắm một sản phẩm mong muốn và trả góp dần trong 6 tháng qua thẻ tín dụng mà không cần chịu lãi cao từ các dịch vụ tài chính khác.
Đánh giá lại nhu cầu và hủy bớt các thẻ không phù hợp
Ủa, vậy là sao, tiền không có toàn thẻ, rồi mỗi cái thẻ là mỗi cái phí, mỗi cái nợ. Vậy giờ phải làm sao? Phải đánh giá lại nhu cầu và bỏ bớt thôi.
Nhớ lại câu thần chú “Muốn quản lý bất cứ thứ gì, trước hết phải có thông tin”. Thông tin từ đâu mà ra, từ dữ liệu thống kê mỗi ngày.
Kiểm tra lại các sao kê giao dịch để biết nhu cầu cá nhân
Thế là mình giở lại lịch sử giao dịch các loại thẻ ra để ghi nhận thống kê lại cách mình sử dụng thẻ. Phát hiện ra mức trung bình chi tiêu thẻ hàng tháng. Rồi từ đó quyết định sẽ giữ bao nhiêu thẻ, giữ thẻ nào, bỏ thẻ nào.
Ví dụ mỗi tháng trung bình chi tiêu thẻ tín dụng của bạn chỉ tầm 5-7tr, mỗi năm tầm 80tr, thì hãy chọn loại thẻ nào được miễn phí thường niên khi chi tiêu tới khoản đó. Đừng chọn thẻ bắt bạn phải chi tiêu trung bình 15tr/tháng thì vô lý quá phải không.
Đừng bị các chương trình khuyến mãi làm rối não
Điều lưu ý là nếu mình đưa ra quyết định từ bên ngoài, dựa vào ưu đãi thì sẽ choáng ngợp do ngân hàng nào cũng hàng tá tấn ưu đãi khác nhau. Vì tùy mỗi loại thẻ, mỗi ngân hàng sẽ có các hạn mức, các ưu đãi và các phí khác nhau. Nên tốt nhất đưa ra quyết định từ bên trong, nghĩa là nhu cầu sử dụng cá nhân và “may đo” theo nhu cầu cá nhân mình.
Chú ý với các thẻ Credit thì thường có ưu đãi xài đạt bao nhiêu tiền trong năm thì đươc miễn phí phí thường niên. Mọi người cũng cần cân nhắc với lịch sử chi tiêu thực tế ở mức nào để có lựa chọn phù hợp.
Sau khi tính toán các kiểu, mình đã hủy 2 thẻ Debit và 1 thẻ Credit, còn giữ lại 1 thẻ Credit mà với nhu cầu chi tiêu bình thường của mình thì cuối năm sẽ được free phí thường niên.
Bài viết ngẫu hứng nhanh gọn lẹ. Bạn nào đọc có chỗ nào mình viết khó hiểu hoặc sai gì đó thì nhắc nhé.
Tạm thời vậy đi.
